Zapoznaj się z kosztem skonfigurowanej ceny.
Połącz materiały, operacje, konfigurację i pakowanie BOM, aby uzyskać wycenę. Porównaj marżę, marżę i rabaty, korzystając z przykładowego kosztu fabrycznego.
Spis treści
- Oddzielna dokumentacja materiałowa, operacyjna i handlowa
- Stwórz działający przykład kosztu jednostkowego
- Zrozumienie marginesu i znaczników
- Zastosuj rabaty na podstawie wyraźnie określonej ceny
- Zablokuj wystarczającą ilość informacji, aby wyjaśnić zaakceptowaną wycenę
- Porównaj dokładnie szacunkowe i zarejestrowane wyniki
- Czy koszt BOM jest ostateczną ceną sprzedaży?
- Czy dealerzy mogą zobaczyć ceny, nie widząc naszych kosztów?
- Jak powinniśmy zweryfikować obliczenia?
Lista materiałów może pomóc w wyjaśnieniu kosztu skonfigurowanego produktu, ale same materiały nie opisują pełnego zadania. Producent może również potrzebować czasu przezbrajania, czasu przetwarzania, prac podwykonawstwa, opakowania i innych uzgodnionych elementów kosztów. Cena sprzedaży następnie stosuje politykę handlową do tej podstawy kosztu. Traktowanie kosztu i ceny jako tej samej liczby utrudnia zrozumienie, czy wycena jest akceptowalna z handlowego punktu widzenia.
Configurix tworzy niestandardowe oprogramowanie do wyceny i konfiguracji w oparciu o zasady dotyczące produktów i cen producentów. Schemat kalkulacji kosztów powinien definiować dane wejściowe, kolejność obliczeń, uprawnienia i punkty przeglądu. Ten przewodnik zawiera opracowane obliczenia i listę kontrolną określającą związek między kosztem BOM a ceną pokazaną kupującemu.
Oddzielna dokumentacja materiałowa, operacyjna i handlowa
Reguła ilości materiału opisuje, czego potrzebuje produkt. Rekord kosztów przypisuje wartość tej ilości w ramach określonej podstawy. Reguła cenowa decyduje o tym, jaka opłata zostanie naliczona klientowi. Staraj się, aby te trzy koncepcje były połączone, ale możliwe do rozróżnienia.
| Rekord | Pytania, na które powinien odpowiedzieć |
|---|---|
| Ilość BOM | Który komponent, w jakiej ilości i w jakiej jednostce? |
| Podstawa kosztów | Jaki kurs, waluta, data i źródło zostały użyte? |
| Koszt operacji | Która konfiguracja lub czynność przetwarzania generuje koszty? |
| Zasada handlowa | Jaka marża, cennik lub wynegocjowany termin ma zastosowanie? |
| Wersja oferty | Które obliczone wartości zostały zaproponowane i zatwierdzone? |
Źródłem kosztów może być utrzymywany standard, wartość ostatniego zakupu lub inna podstawa zatwierdzona przez fabrykę. Metody te mogą dawać różne wyniki. Nie przełączaj się między nimi po cichu, gdy jedno wejście jest niedostępne; zaznacz lukę i zastosuj uzgodnioną politykę przeglądu.
Stwórz działający przykład kosztu jednostkowego
Rozważ zdefiniowane ćwiczenie dla jednego skonfigurowanego produktu z następującymi elementami kosztów:
| Element | Obliczenia | Kwota |
|---|---|---|
| Materiały | Sprawdzone ilości BOM przy wybranych stawkach | €420 |
| Przetwarzanie | Dwie godziny po 35 EUR za godzinę | €70 |
| Przydział konfiguracji | Konfiguracja o wartości 120 EUR podzielona na dziesięć jednostek | €12 |
| Prace podwykonawstwa | Uzgodniona kwota na jednostkę | €30 |
| Opakowanie | Zdefiniowane wymagania dotyczące opakowania | €18 |
| Całkowity określony koszt | Suma tych pięciu elementów | €550 |
Przy tych założeniach całkowita kwota wynosi 550 EUR. Nie obejmuje wszelkich niewymienionych w wykazie elementów kosztów, takich jak dodatkowe koszty ogólne, opłaty finansowe lub transport. Zdecyduj, które pozycje należą do definicji kosztów Twojej fabryki, zanim wywołasz wynik „kosztem całkowitym”. Unikaj ponownego dodawania kosztów ogólnych, jeśli stawka godzinowa już je uwzględnia.
Jeśli partia zawiera pięć jednostek zamiast dziesięciu, ta sama konfiguracja 120 EUR daje 24 EUR za jednostkę. Określony koszt jednostkowy wynosi 562 EUR. Dlatego zmiana ilości może mieć wpływ na koszt jednostkowy, nawet jeśli ilość materiału na produkt pozostaje niezmieniona.
Zrozumienie marginesu i znaczników
Marża jest mierzona w stosunku do kosztu. Marża brutto mierzona jest w stosunku do ceny sprzedaży. Nie są one wymienne.
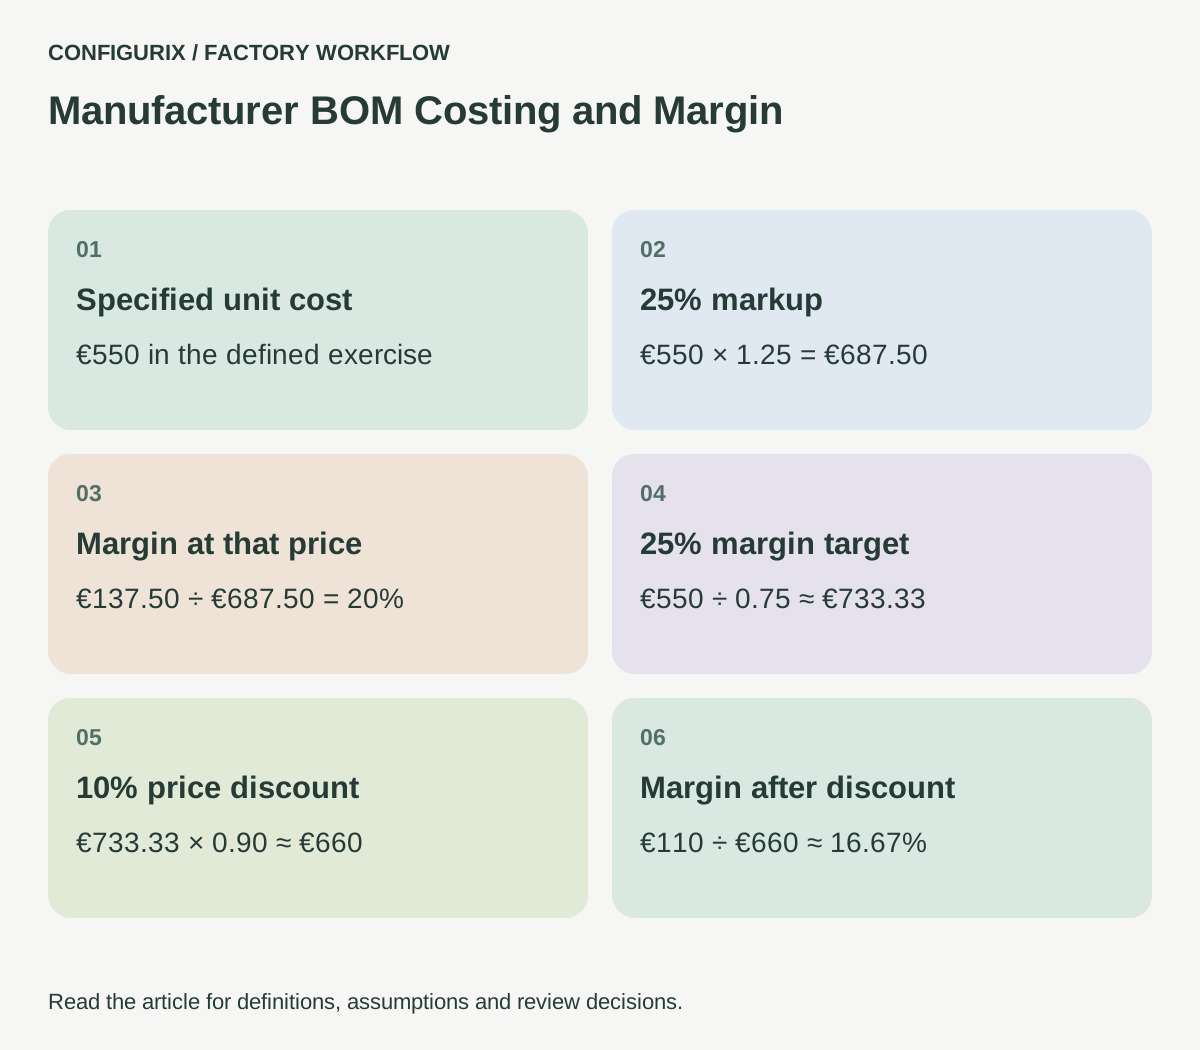
Przy koszcie wykonania wynoszącym 550 EUR, marża 25% daje €550 × 1.25 = €687.50. Różnica pomiędzy ceną a kosztem wynosi 137,50 €, co stanowi 20% ceny sprzedaży.
Zamiast tego podaje docelową marżę brutto na poziomie 25%. €550 ÷ (1 − 0.25) = €733.33, zaokrąglone do centów. Wkład powyżej określonego kosztu wynosi około 183,33 EUR. Kalkulacja odzwierciedla jedynie elementy kosztów uwzględnione w ćwiczeniu.
 Otwórz obraz w pełnym rozmiarze (nowa karta)
Nazwij wyraźnie dane wejściowe w oprogramowaniu. Pole oznaczone tylko „procentowo” sprzyja błędom. Zdefiniuj dozwolone zakresy i co się stanie, gdy brakuje danych wejściowych lub są one nieprawidłowe. Formuła marży nie może przyjmować mianownika równego zero.
Zastosuj rabaty na podstawie wyraźnie określonej ceny
Rabat zmienia osiągniętą marżę. Zaczynając od 733,33 €, 10% zniżki daje około 660,00 €. Przy tym samym określonym koszcie wynoszącym 550 euro uzyskana marża wynosi około 16,67%, a nie 25%.
Zdecyduj, czy rabat dotyczy całej oferty, wybranych linii produktów, akcesoriów, instalacji czy innej określonej podstawy. Odróżnij kwotę stałą od wartości procentowej i podaj kolejność, jeśli ma zastosowanie wiele korekt. Dwa kolejne rabaty 10% nie są równoznaczne z jednym rabatem 20%.
Projekt Configurix może obejmować cenniki dealerów, wynegocjowane warunki i progi zatwierdzeń. Specyfikacja powinna określać, kto utrzymuje te zasady i którzy użytkownicy mogą zobaczyć koszty wewnętrzne. Wycena skierowana do klienta nie powinna ujawniać poufnych stawek kosztów za pośrednictwem interfejsu ani odpowiedzi na dane.
Zablokuj wystarczającą ilość informacji, aby wyjaśnić zaakceptowaną wycenę
Zmiana stawek. Wycena przygotowana wczoraj może uwzględniać inny koszt materiału lub umowę dealera niż wycena przygotowana dzisiaj. Zachowaj w ofercie odpowiednie dane wejściowe do obliczeń, odniesienie do cennika, walutę i wersję reguły.
Kiedy klient zmienia konfigurację, należy zdecydować, czy nowa wycena opiera się na wcześniejszych zasadach komercyjnych, czy na aktualnych warunkach. Decyzja może zależeć od dat ważności i procesu producenta. Zamiast po cichu zmieniać cenę każdego wiersza, pokaż recenzentowi, które wartości się zmieniły.
Przeliczanie walut wymaga tej samej dyscypliny. Przechowuj źródło stawki, datę i zasady zaokrąglania. Nie należy mieszać kosztu dostawcy w jednej walucie z ceną sprzedaży w innej bez wyraźnego przeliczenia. Podatki i księgowość powinny być zgodne z umową handlową uzgodnioną z fabryką i radą odpowiedzialnych za nią specjalistów.
Porównaj dokładnie szacunkowe i zarejestrowane wyniki
Po wyprodukowaniu fabryka może chcieć porównać szacunkową wycenę z zarejestrowanym zużyciem materiału i czasem pracy. Zdefiniuj, które zapisy są porównywalne, a które różnice wymagają wyjaśnienia. Zdarzenie związane z przeróbką, substytucją materiału lub pośpieszną opłatą za podwykonawstwo nie powinno po prostu zniknąć w jednej sumie wariancji.
Zacznij od jednej rodziny produktów i małego zestawu kategorii kosztów. Przypisz własność brakujących wskaźników i nieoczekiwanych wyników. Jeśli aplikacja niestandardowa otrzymuje jedynie szacunki, nie powinna oznaczyć pulpitu nawigacyjnego etykietą „rzeczywisty koszt produkcji”. Znaczenie każdej liczby musi przetrwać podróż między systemami.
Przetestuj zamówienie na jedną jednostkę, większą partię, konfigurację z opcjonalnym zespołem i wycenę poniżej progu przeglądu. Dołącz wygasłą stawkę i brakujące odniesienie do kosztu. Upewnij się, że użytkownicy widzą wyjątek, a nie wymyślony koszt zerowy.
Czy koszt BOM jest ostateczną ceną sprzedaży?
Nie. Jest to jeden z danych wejściowych do kalkulacji komercyjnej. Operacje, inne koszty, cenniki, wynegocjowane warunki i zasady zatwierdzania mogą mieć wpływ na oferowaną cenę.
Czy dealerzy mogą zobaczyć ceny, nie widząc naszych kosztów?
To powinno być wyraźne wymaganie dostępu. Przetestuj zarówno widoczny interfejs, jak i dane zwracane na konta dealerów; Samo wizualne ukrycie kolumny kosztów nie jest wystarczające.
Jak powinniśmy zweryfikować obliczenia?
Użyj małego zestawu niezależnie sprawdzonych ofert ze znanymi danymi wejściowymi i oczekiwanymi wynikami na poziomie liniowym. Uwzględnij zmiany rabatów i wielkości partii, aby test sprawdzał sekwencję obliczeń, a nie tylko jedną ostateczną sumę.
Porozmawiaj o swoim niestandardowe wymagania CPQ z Configurixem. Przynieś sprawdzoną listę BOM, podstawę kosztów i zaakceptowaną ofertę, aby proponowane oprogramowanie mogło jasno przedstawić związek między materiałami, operacjami i ceną.
Połącz konfigurację ze sposobem działania Twojej fabryki.
Przynieś swój katalog produktów, regulamin cenowy i aktualne dokumenty. Możemy zdefiniować wdrożenie konfiguratora produktów wokół decyzji i połączeń systemowych, których potrzebują Twoje zespoły.
Omów przebieg pracy w fabryce →Powiązane artykuły
Utrzymuj połączenie każdego złożenia z jego komponentami.
Planuj wielopoziomowe konfigurowalne zestawienia komponentów z ilościami montażu, zakupionymi zestawami, dziedziczeniem opcji, identyfikowalną agregacją i wersjami komponentów.
Zmień skonfigurowane wymiary w użyteczną listę elementów ciętych.
Określ listy elementów ciętych z wymiarami wykończenia, nacięciem, przycięciem, długościami zapasów i regułami dotyczącymi pozostałości. Postępuj zgodnie z opracowanymi obliczeniami wykonalności cięcia.
Pomóż klientom znaleźć część pasującą do ich produktu.
Zaplanuj portal części zamiennych producenta zawierający identyfikację produktu, konfiguracje historyczne, kompatybilność zamienników i sprawdzone zgłoszenia serwisowe.
Połącz zapotrzebowanie materiałowe z jasną propozycją zakupu.
Połącz skonfigurowane wymagania materiałowe z jednostkami zakupowymi, dostępnymi zapasami, zaokrągleniami wielkości opakowań i zatwierdzonymi zamiennikami za pomocą praktycznego przykładu.